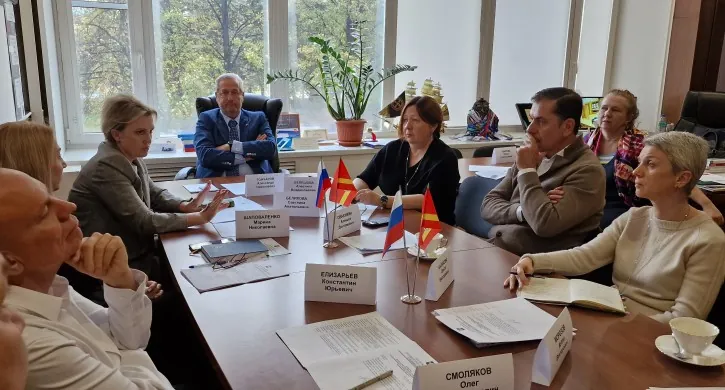
В Челябинской области обсуждают внесение изменений в методику расчёта налога на добычу полезных ископаемых. Проблема заключается в том, что НДПИ для бутового известняка рассчитывается от стоимости конечного продукта после дробления, что ставит горнодобывающие предприятия на грань банкротства. Вопрос был поднят на заседании Научно-консультативного совета при уполномоченном по защите прав предпринимателей Александра Гончарова.
Согласно действующей практике, налоговая база по НДПИ зависит от того, как предприятие оформило технологические операции в документации. Если дробление включено в процесс добычи по техническому проекту, налог рассчитывается от стоимости флюсового известняка. Если же камень продаётся недроблёным, база формируется раньше и оказывается существенно ниже. Таким образом, размер налога зависит от организационной модели бизнеса, а не от объёма извлечённого ресурса.
Судебная практика и последствия
Суды поддерживают позицию налоговых органов. В 2024 году Арбитражный суд Центрального округа подтвердил доначисление более 185 млн рублей НДПИ одному из налогоплательщиков. В Челябинской области одна компания получила доначисления, превышающие 100 млн рублей, и находится на грани банкротства. У другой компании, оспаривающей доначисления, арестовано имущество.
Предложения экспертов
По словам представителей отрасли, только НДПИ достигает 21% от оборота, а общая налоговая нагрузка с учётом всех отчислений доходит до 50% при рентабельности бизнеса в 7-10%. Эксперты предлагают распространить на всё нерудное сырьё механизм, действующий для щебня, где сумма НДПИ не может превышать 16,5 рубля за тонну. Альтернатива — создание универсального механизма, привязывающего налог к экономическому содержанию добычи.
Александр Гончаров подчеркнул необходимость оперативных действий, так как предприятия находятся под угрозой закрытия. Он также отметил, что рост налоговой нагрузки в итоге повышает стоимость социальных и инфраструктурных проектов для бюджетов.
Источник: Доступ.



Комментарии 0
Пока нет комментариев. Можно начать обсуждение.